Fächer
Rechnungswesen: Grundlagen, Themen, Studiengänge und Lernunterstützung
Rechnungswesen gehört zu den zentralen Grundlagen der Betriebswirtschaftslehre. Unternehmen nutzen das Rechnungswesen, um Geschäftsvorfälle zu dokumentieren, Kosten zu berechnen, Gewinne zu ermitteln und wirtschaftliche Entscheidungen vorzubereiten. Studierende der Betriebswirtschaftslehre, des Wirtschaftsingenieurwesens und der Wirtschaftsinformatik benötigen Rechnungswesen für zahlreiche Prüfungen. Auch kaufmännische Auszubildende müssen Buchführung, Rechnungsprüfung, Kostenrechnung und betriebliche Kennzahlen verstehen.
Das Fach umfasst mehrere Teilgebiete. Die Buchführung dokumentiert Geschäftsvorfälle. Die Bilanzierung stellt Vermögen und Kapital gegenüber. Die Kosten- und Leistungsrechnung untersucht betriebliche Kosten. Die Investitionsrechnung bewertet geplante Anschaffungen. Die Finanzierungsrechnung analysiert den Kapitalbedarf und die Finanzierungsmöglichkeiten eines Unternehmens. Das Controlling nutzt diese Informationen, um Unternehmensziele zu planen und Abweichungen zu erkennen.
Wer Rechnungswesen erfolgreich lernen möchte, benötigt theoretisches Wissen und praktische Übung. Lernmaterialien, Übungsaufgaben, Tutorien und individuelle Nachhilfe helfen dabei, Rechenverfahren zu verstehen, Buchungssätze sicher anzuwenden und sich gezielt auf Klausuren vorzubereiten.
Was ist Rechnungswesen?
Das Rechnungswesen erfasst, verarbeitet und analysiert wirtschaftliche Vorgänge eines Unternehmens. Die Ergebnisse zeigen, welche Einnahmen und Ausgaben anfallen, welche Vermögenswerte vorhanden sind und wie wirtschaftlich ein Betrieb arbeitet. Unternehmen verwenden diese Informationen für die Buchhaltung, die Kostenkontrolle, die Steuerung von Investitionen und die Unternehmensplanung.
Ein einfaches Beispiel verdeutlicht die Funktion des Rechnungswesens: Ein Unternehmen kauft einen Computer für 1.200 Euro netto. Die Buchführung dokumentiert den Kauf. Die Bilanzierung berücksichtigt den Computer als Vermögensgegenstand, sofern die Voraussetzungen dafür erfüllt sind. Die Kostenrechnung untersucht, welche betrieblichen Kosten durch die Nutzung des Computers entstehen. Das Controlling prüft, ob die Anschaffung wirtschaftlich sinnvoll war.
Das Rechnungswesen erfüllt vier wesentliche Aufgaben:
-
Dokumentation: Das Unternehmen erfasst Geschäftsvorfälle nachvollziehbar und systematisch.
-
Information: Die Unternehmensleitung erhält Daten über Vermögen, Schulden, Kosten und Erträge.
-
Kontrolle: Verantwortliche vergleichen tatsächliche Ergebnisse mit geplanten Werten.
-
Planung: Das Unternehmen verwendet betriebswirtschaftliche Daten für Investitionen, Finanzierung und zukünftige Entscheidungen.
Die einzelnen Aufgaben greifen ineinander. Eine korrekte Buchführung liefert beispielsweise wichtige Daten für den Jahresabschluss. Die Kostenrechnung verwendet betriebliche Daten, um die Wirtschaftlichkeit einzelner Produkte zu beurteilen. Das Controlling fasst geeignete Kennzahlen zusammen und unterstützt die Unternehmensleitung bei der Steuerung des Betriebs.
Welche Bedeutung hat Rechnungswesen für Unternehmen?
Rechnungswesen schafft eine nachvollziehbare Grundlage für wirtschaftliche Entscheidungen. Unternehmen müssen wissen, welche Produkte Gewinne erzielen, wie hoch die laufenden Kosten ausfallen und ob die verfügbaren finanziellen Mittel ausreichen. Ohne verlässliche Zahlen können Geschäftsführungen wirtschaftliche Risiken nur schwer einschätzen.
Ein Handelsunternehmen kann beispielsweise mithilfe der Kostenrechnung ermitteln, ob ein Verkaufspreis die Einkaufskosten und die weiteren betrieblichen Kosten deckt. Ein Produktionsbetrieb kann die Herstellkosten eines Produkts berechnen und verschiedene Produktionsverfahren miteinander vergleichen. Ein Dienstleistungsunternehmen kann die Personalkosten eines Projekts ermitteln und die benötigte Mindestvergütung bestimmen.
Auch externe Interessengruppen benötigen Rechnungsweseninformationen. Banken prüfen Jahresabschlüsse, bevor sie Kredite vergeben. Investoren untersuchen Gewinnentwicklung und Verschuldung. Finanzbehörden kontrollieren steuerlich relevante Angaben. Lieferanten können anhand veröffentlichter Unternehmensdaten die wirtschaftliche Lage eines Geschäftspartners einschätzen.
Die Aussagekraft der Zahlen hängt von der Qualität der Datenerfassung ab. Fehlerhafte Buchungen, unvollständige Belege oder falsch berechnete Kosten können zu falschen Entscheidungen führen. Deshalb benötigen Unternehmen klare Prozesse, nachvollziehbare Berechnungen und geeignete Kontrollmechanismen.
Internes Rechnungswesen
Das interne Rechnungswesen liefert Informationen für die Unternehmensleitung und andere betriebliche Entscheidungsträger. Das Unternehmen kann die Ausgestaltung weitgehend an den eigenen Informationsbedarf anpassen. Die Ergebnisse unterstützen beispielsweise die Preisgestaltung, die Budgetplanung und die Wirtschaftlichkeitskontrolle.
Die Kosten- und Leistungsrechnung bildet einen wichtigen Bestandteil des internen Rechnungswesens. Sie zeigt, welche Kosten für Produkte, Dienstleistungen oder betriebliche Prozesse entstehen. Die Planungsrechnung ergänzt diese Informationen durch erwartete Umsätze, Kosten und Ergebnisse.
Ein Unternehmen kann beispielsweise für ein Produkt Materialkosten von 18 Euro, Fertigungskosten von 12 Euro und weitere zurechenbare Kosten von 5 Euro ermitteln. Die Summe beträgt 35 Euro. Diese Berechnung bildet eine Grundlage für die weitere Kalkulation. Ein Verkaufspreis muss zusätzlich die gewünschte Gewinnspanne, die Marktsituation und gegebenenfalls weitere Kosten berücksichtigen.
Zu den wichtigsten Aufgaben des internen Rechnungswesens gehören:
-
Berechnung von Herstellkosten und Selbstkosten
-
Ermittlung von Deckungsbeiträgen
-
Vergleich von Plan- und Istkosten
-
Wirtschaftlichkeitsprüfung von Investitionen
-
Erstellung von Budgets und Kostenplänen
-
Analyse von Produkt-, Kunden- und Bereichsergebnissen
-
Unterstützung kurzfristiger betrieblicher Entscheidungen
Das interne Rechnungswesen richtet sich nicht ausschließlich nach den gesetzlichen Vorgaben des externen Rechnungswesens. Unternehmen können beispielsweise unterschiedliche Kostenrechnungsverfahren einsetzen, wenn die Verfahren für ihre Entscheidungen geeignet sind.
Externes Rechnungswesen
Das externe Rechnungswesen stellt Informationen für Personen und Institutionen außerhalb des Unternehmens bereit. Dazu gehören insbesondere Banken, Investoren, Geschäftspartner, Finanzbehörden und weitere berechtigte Empfänger. Die Finanzbuchführung und der Jahresabschluss bilden zentrale Bestandteile dieses Bereichs.
Das externe Rechnungswesen folgt gesetzlichen und gegebenenfalls branchenspezifischen Regeln. In Deutschland sind unter anderem die Vorschriften des Handelsgesetzbuchs (HGB) und des Steuerrechts relevant. Für bestimmte Unternehmen können internationale Rechnungslegungsstandards wie die IFRS gelten. Welche Vorschriften anzuwenden sind, hängt unter anderem von Rechtsform, Größe und Kapitalmarktorientierung ab.
Die Bilanz stellt Vermögen und Kapital zu einem bestimmten Stichtag gegenüber. Die Gewinn- und Verlustrechnung ermittelt den Erfolg einer Rechnungsperiode durch die Gegenüberstellung von Erträgen und Aufwendungen. Ergänzende Bestandteile des Jahresabschlusses können je nach Unternehmen beispielsweise Anhang und Lagebericht sein.
Ein Unternehmen erzielt in einem Geschäftsjahr Umsatzerlöse von 500.000 Euro und weist Aufwendungen von 430.000 Euro aus. Unter vereinfachten Annahmen ergibt sich ein Jahresergebnis von 70.000 Euro. Für einen rechtlich korrekten Jahresabschluss müssen allerdings die einschlägigen Ansatz-, Bewertungs- und Ausweisvorschriften berücksichtigt werden.
Das externe Rechnungswesen erfüllt insbesondere folgende Aufgaben:
-
Vollständige und nachvollziehbare Dokumentation relevanter Geschäftsvorfälle
-
Erstellung von Bilanz und Gewinn- und Verlustrechnung
-
Ermittlung des handelsrechtlichen Unternehmensergebnisses
-
Bereitstellung von Informationen für externe Interessengruppen
-
Unterstützung der steuerlichen Gewinnermittlung
-
Erfüllung gesetzlicher Aufzeichnungs- und Aufbewahrungspflichten
Unterschied zwischen internem und externem Rechnungswesen
Internes und externes Rechnungswesen verwenden teilweise dieselben Ausgangsdaten, verfolgen jedoch unterschiedliche Ziele. Das interne Rechnungswesen unterstützt betriebliche Entscheidungen. Das externe Rechnungswesen stellt die wirtschaftliche Lage des Unternehmens nach den jeweils geltenden Rechnungslegungsvorschriften dar.
| Merkmal | Internes Rechnungswesen | Externes Rechnungswesen |
|---|---|---|
| Hauptziel | Planung und betriebliche Steuerung | Dokumentation und externe Information |
| Hauptadressaten | Geschäftsführung, Abteilungsleitungen, Controlling | Banken, Investoren, Finanzbehörden und weitere externe Adressaten |
| Typische Inhalte | Kostenrechnung, Deckungsbeiträge, Budgets | Finanzbuchführung, Bilanz, Gewinn- und Verlustrechnung |
| Zeitbezug | Vergangenheit, Gegenwart und Zukunft | Vor allem vergangene Geschäftsvorfälle und Abschlussstichtage |
| Regelungsrahmen | Weitgehend unternehmensspezifische Gestaltung | Gesetzliche und gegebenenfalls internationale Vorgaben |
| Typische Fragestellung | Ist ein Produkt wirtschaftlich? | Wie stellt sich die Vermögens- und Ertragslage dar? |
| Ergebnis | Interne Auswertungen und Entscheidungsgrundlagen | Jahresabschluss und weitere externe Berichte |
Ein Unternehmen kann intern beispielsweise kalkulatorische Kosten berücksichtigen, um den tatsächlichen Ressourcenverbrauch abzubilden. Diese Kosten müssen nicht in gleicher Form im externen Jahresabschluss erscheinen. Die unterschiedlichen Zielsetzungen erklären, weshalb interne und externe Ergebnisse voneinander abweichen können.
Buchführung
Die Buchführung dokumentiert Geschäftsvorfälle eines Unternehmens anhand geeigneter Belege. Sie bildet die Grundlage für die Finanzbuchhaltung, die Bilanzierung und wesentliche Auswertungen des Rechnungswesens. Zu den Geschäftsvorfällen gehören beispielsweise Wareneinkäufe, Kundenrechnungen, Gehaltszahlungen, Bankbewegungen und Abschreibungen.
Bei der doppelten Buchführung wird jeder Geschäftsvorfall nach einem festgelegten System auf mindestens zwei Konten erfasst. Die Buchung erfolgt auf der Soll- und Habenseite. Die Konten und Buchungsregeln bestimmen, welche Seite angesprochen wird. Die konkrete Buchung hängt von der Art des Geschäftsvorfalls und dem verwendeten Kontenrahmen ab.
Ein Unternehmen kauft Büromaterial für 200 Euro netto auf Rechnung. Bei einem umsatzsteuerpflichtigen Einkauf mit abzugsfähiger Vorsteuer kann der Buchungssatz vereinfacht lauten:
Büromaterial 200 Euro und Vorsteuer 38 Euro an Verbindlichkeiten 238 Euro.
Das Beispiel setzt einen Umsatzsteuersatz von 19 Prozent und einen vollständigen Vorsteuerabzug voraus. Bei anderen steuerlichen Voraussetzungen kann die Buchung abweichen.
Zu den zentralen Themen der Buchführung gehören:
-
Aufbau und Funktion von Bestandskonten und Erfolgskonten
-
Soll und Haben
-
Buchungssätze und Buchungsregeln
-
Kontenrahmen und Kontenplan
-
Belegprinzip und Belegprüfung
-
Umsatzsteuer und Vorsteuer
-
Forderungen und Verbindlichkeiten
-
Kassenbuch und Bankbuchungen
-
Warenverkehr und Warenkonten
-
Lohn- und Gehaltsbuchungen
-
Abschreibungen auf Anlagevermögen
-
Rechnungsabgrenzung und Rückstellungen
-
Jahresabschluss und Kontenabschluss
Studierende und Auszubildende sollten Buchungssätze nicht nur auswendig lernen. Sie müssen zunächst erkennen, welche Konten betroffen sind und wie sich der Geschäftsvorfall auf Vermögen, Schulden oder Erfolg auswirkt. Anschließend können sie die richtige Buchungsseite bestimmen.
Eine sinnvolle Übungsroutine beginnt mit einfachen Geschäftsvorfällen. Danach folgen Buchungen mit Umsatzsteuer, Warenbewegungen, Abschreibungen und Abschlussbuchungen. Regelmäßige Aufgaben helfen, typische Fehler wie vertauschte Soll- und Haben-Seiten oder falsch berechnete Steuerbeträge zu vermeiden.
Bilanzierung und Jahresabschluss
Die Bilanzierung ordnet Vermögensgegenstände, Schulden und Eigenkapital nach den geltenden Rechnungslegungsvorschriften ein. Die Bilanz zeigt die Vermögens- und Kapitalstruktur eines Unternehmens zu einem bestimmten Stichtag. Der Jahresabschluss fasst wesentliche Informationen über die wirtschaftliche Lage und den Erfolg einer Rechnungsperiode zusammen.
Die Aktivseite einer Bilanz zeigt das Vermögen. Dazu gehören beispielsweise Maschinen, Fahrzeuge, Warenbestände, Forderungen und Bankguthaben. Die Passivseite zeigt die Kapitalherkunft, insbesondere Eigenkapital und Schulden. Die Bilanzsumme der Aktivseite entspricht der Bilanzsumme der Passivseite.
Zu den wichtigen Themen der Bilanzierung gehören:
-
Anlagevermögen und Umlaufvermögen
-
Eigenkapital und Fremdkapital
-
Ansatz und Bewertung von Vermögensgegenständen
-
Abschreibungen
-
Rückstellungen
-
Rechnungsabgrenzungsposten
-
Bewertung von Vorräten und Forderungen
-
Gewinn- und Verlustrechnung
-
Anhang und Lagebericht, soweit erforderlich
-
Unterschiede zwischen Handelsbilanz und Steuerbilanz
Ein Beispiel verdeutlicht den Zusammenhang zwischen Bilanz und Gewinn- und Verlustrechnung. Ein Unternehmen kauft eine Maschine und bezahlt die Anschaffung sofort. Der Kauf verändert zunächst die Zusammensetzung des Vermögens. Die spätere planmäßige Abschreibung belastet dagegen in der Regel den periodischen Erfolg und reduziert den Buchwert der Maschine.
Die Bilanzierung verlangt eine genaue Anwendung der gesetzlichen Regeln. Besonders anspruchsvoll sind häufig Rückstellungen, Rechnungsabgrenzungen, Abschreibungen und Bewertungsfragen. Studierende sollten deshalb zunächst die grundlegenden Bilanzpositionen verstehen und anschließend komplexere Abschlussfälle bearbeiten.
Kosten- und Leistungsrechnung
Die Kosten- und Leistungsrechnung (KLR) ermittelt betriebliche Kosten und Leistungen. Unternehmen nutzen die Ergebnisse, um Produkte zu kalkulieren, Kostenstellen zu kontrollieren und die Wirtschaftlichkeit einzelner Geschäftsbereiche zu beurteilen. Die KLR gehört zum internen Rechnungswesen.
Die Kostenrechnung unterscheidet häufig zwischen Kostenartenrechnung, Kostenstellenrechnung und Kostenträgerrechnung. Diese drei Bereiche beantworten unterschiedliche Fragen. Die Kostenartenrechnung ermittelt, welche Kosten angefallen sind. Die Kostenstellenrechnung zeigt, wo die Kosten entstanden sind. Die Kostenträgerrechnung bestimmt, für welche Produkte oder Dienstleistungen die Kosten angefallen sind.
Kostenartenrechnung
Die Kostenartenrechnung ordnet Kosten nach ihrer Art. Typische Kostenarten sind Materialkosten, Personalkosten, Energiekosten, Mietkosten und Abschreibungen. Unternehmen können dadurch nachvollziehen, welche Kostenblöcke besonders stark ins Gewicht fallen.
Eine Bäckerei kann beispielsweise Mehl, Strom, Löhne und Miete als getrennte Kostenarten erfassen. Die Auswertung zeigt, ob vor allem gestiegene Rohstoffpreise, höhere Energiekosten oder steigende Personalkosten die Gesamtkosten erhöhen.
Kostenstellenrechnung
Die Kostenstellenrechnung verteilt Gemeinkosten auf betriebliche Bereiche. Typische Kostenstellen sind Einkauf, Produktion, Lager, Verwaltung und Vertrieb. Unternehmen verwenden geeignete Verteilungsschlüssel, um gemeinsame Kosten möglichst nachvollziehbar zuzuordnen.
Ein Produktionsbetrieb kann die Stromkosten anhand gemessener Verbrauchswerte auf verschiedene Produktionsbereiche verteilen. Fehlen direkte Messwerte, kann ein sachgerechter Schlüssel erforderlich sein. Die Wahl des Schlüssels beeinflusst die Aussagekraft der Kostenstellenrechnung.
Kostenträgerrechnung und Kalkulation
Die Kostenträgerrechnung ermittelt die Kosten einzelner Produkte, Aufträge oder Dienstleistungen. Unternehmen verwenden diese Informationen unter anderem für Preisentscheidungen und die Wirtschaftlichkeitsanalyse.
Bei der Zuschlagskalkulation werden bestimmte Gemeinkosten mithilfe von Zuschlagssätzen auf Kostenträger verteilt. Die Divisionskalkulation eignet sich beispielsweise für gleichartige Produkte, wenn die Kosten über eine geeignete Bezugsgröße verteilt werden können.
Ein Unternehmen produziert 1.000 gleichartige Einheiten und weist vereinfachte Gesamtkosten von 20.000 Euro aus. Die rechnerischen Stückkosten betragen 20 Euro. Diese Berechnung ist nur dann aussagekräftig, wenn die Bezugsmenge und die zugrunde gelegten Kosten sachgerecht definiert sind.
Fixe und variable Kosten
Fixe Kosten verändern sich innerhalb eines bestimmten Beschäftigungsbereichs kurzfristig nicht proportional zur Produktionsmenge. Beispiele können Mieten oder feste Grundgebühren sein. Variable Kosten verändern sich abhängig von der Beschäftigung oder Produktionsmenge, etwa bei verbrauchsabhängigen Materialkosten.
| Kostenart | Beispiel | Typisches Verhalten |
|---|---|---|
| Fixe Kosten | Monatliche Grundmiete | Bleibt innerhalb des betrachteten Bereichs konstant |
| Variable Kosten | Material je Produkteinheit | Steigt meist mit der Produktionsmenge |
| Einzelkosten | Direkt zurechenbares Material | Lässt sich einem Kostenträger unmittelbar zuordnen |
| Gemeinkosten | Allgemeine Verwaltungskosten | Wird über geeignete Schlüssel verteilt |
| Vollkosten | Gesamtheit der berücksichtigten Kosten | Umfasst fixe und variable Kosten |
| Teilkosten | Nur ein definierter Kostenteil | Dient unter anderem der Deckungsbeitragsrechnung |
Die Einteilung hängt vom jeweiligen Betrachtungszweck ab. Eine Kostenart kann beispielsweise für einen Bereich fix und für einen anderen Bereich variabel sein. Studierende sollten deshalb immer den Zeitraum und die Bezugsgröße der Aufgabe beachten.
Deckungsbeitragsrechnung
Die Deckungsbeitragsrechnung untersucht, welchen Beitrag ein Produkt zur Deckung der Fixkosten und anschließend zum Gewinn leistet. Der Deckungsbeitrag ergibt sich vereinfacht aus dem Umsatz abzüglich der variablen Kosten.
Ein Produkt erzielt einen Verkaufserlös von 80 Euro. Die variablen Kosten betragen 45 Euro. Der Deckungsbeitrag liegt bei 35 Euro pro Stück. Das Unternehmen kann den Deckungsbeitrag mit den Fixkosten vergleichen, um den erforderlichen Absatz für die Gewinnschwelle zu ermitteln.
Die Deckungsbeitragsrechnung unterstützt Entscheidungen über das Produktprogramm, Zusatzaufträge und kurzfristige Preisuntergrenzen. Die Ergebnisse ersetzen jedoch keine vollständige Wirtschaftlichkeitsprüfung, weil beispielsweise langfristig auch fixe Kosten gedeckt werden müssen.
Investition und Finanzierung
Investition und Finanzierung untersuchen, wie Unternehmen langfristig Geld einsetzen und die benötigten finanziellen Mittel beschaffen. Die Investitionsrechnung bewertet geplante Anschaffungen und Projekte. Die Finanzierungsrechnung analysiert, wie Unternehmen ihren Kapitalbedarf decken und ihre Zahlungsfähigkeit sichern.
Investitionsrechnung
Die Investitionsrechnung vergleicht die erwarteten Kosten und Erträge einer Investition. Unternehmen bewerten beispielsweise die Anschaffung einer Maschine, die Erweiterung einer Produktionslinie oder die Einführung einer neuen Software.
Zu den klassischen statischen Verfahren gehören Kostenvergleichsrechnung, Gewinnvergleichsrechnung, Rentabilitätsrechnung und Amortisationsrechnung. Dynamische Verfahren berücksichtigen zusätzlich den zeitlichen Anfall von Zahlungsströmen. Dazu zählen Kapitalwertmethode und interner Zinsfuß.
Ein Unternehmen kann zwei Maschinen anhand ihrer Anschaffungskosten, laufenden Kosten und erwarteten Nutzungsdauer vergleichen. Eine Maschine mit niedrigerem Kaufpreis muss nicht wirtschaftlicher sein, wenn sie deutlich höhere Betriebs- und Wartungskosten verursacht.
Wichtige Lerninhalte sind:
-
Anschaffungs- und Folgekosten
-
Nutzungsdauer und Restwert
-
Gewinn und Rentabilität
-
Amortisationsdauer
-
Zinsrechnung und Abzinsung
-
Kapitalwert und Zahlungsströme
-
Risikoanalyse und Sensitivitätsrechnung
Finanzierung
Die Finanzierung stellt Kapital für betriebliche Aufgaben bereit. Unternehmen können Eigenkapital einsetzen, Bankkredite aufnehmen, Lieferantenkredite nutzen oder andere Finanzierungsformen wählen. Die geeignete Finanzierung hängt unter anderem von Kapitalbedarf, Laufzeit, Kosten, Sicherheiten und Risikoprofil ab.
Die Eigenfinanzierung stärkt grundsätzlich das Eigenkapital des Unternehmens. Die Fremdfinanzierung führt dagegen zu Rückzahlungsverpflichtungen und gegebenenfalls Zinskosten. Bei der Innenfinanzierung stammen Mittel aus dem Unternehmen selbst, beispielsweise aus einbehaltenen Gewinnen oder bestimmten Rückflüssen. Außenfinanzierung führt dem Unternehmen Kapital von außen zu.
Studierende müssen häufig Finanzierungsarten vergleichen, Zinsen berechnen und die Auswirkungen auf Liquidität und Kapitalstruktur beurteilen. Für Klausuren sind außerdem Tilgungspläne, Kreditkosten und einfache Kennzahlen zur Finanzierung relevant.
Controlling
Das Controlling unterstützt die Unternehmensführung durch Planung, Kontrolle, Analyse und Informationsversorgung. Controller bereiten betriebswirtschaftliche Daten auf und vergleichen tatsächliche Ergebnisse mit geplanten Werten. Das Ziel besteht darin, Abweichungen frühzeitig zu erkennen und fundierte Entscheidungen zu ermöglichen.
Das Controlling umfasst unter anderem Budgetierung, Kennzahlenanalyse, Kostenkontrolle, Forecasts und Abweichungsanalysen. Ein Unternehmen kann beispielsweise für ein Quartal Materialkosten von 100.000 Euro planen. Die tatsächlichen Kosten betragen 112.000 Euro. Die Abweichung liegt bei 12.000 Euro beziehungsweise 12 Prozent über dem Planwert.
Eine solche Abweichung erklärt noch nicht automatisch ihre Ursache. Das Controlling untersucht, ob höhere Einkaufspreise, größere Produktionsmengen, Materialverluste oder andere Faktoren die Differenz verursacht haben. Erst die Ursachenanalyse ermöglicht geeignete Gegenmaßnahmen.
Zu den wichtigen Controlling-Themen gehören:
-
Budgetplanung und Forecasting
-
Soll-Ist-Vergleich
-
Abweichungsanalyse
-
Kennzahlen und Kennzahlensysteme
-
Deckungsbeitragsrechnung
-
Liquiditätsplanung
-
Berichtswesen und Management-Reporting
-
Balanced Scorecard
-
Kostenstellen- und Bereichscontrolling
-
Strategisches und operatives Controlling
Das operative Controlling konzentriert sich auf kurzfristige und mittelfristige Unternehmensziele. Das strategische Controlling betrachtet längerfristige Entwicklungen, Wettbewerbsvorteile und Risiken. Beide Bereiche benötigen verlässliche Daten aus dem Rechnungswesen.
Weitere Themengebiete im Rechnungswesen
Neben Buchführung, Kosten- und Leistungsrechnung, Investition und Finanzierung sowie Controlling umfasst das Rechnungswesen weitere Fachgebiete. Die konkrete Auswahl hängt vom Studiengang, der Ausbildung und den betrieblichen Aufgaben ab.
Steuerliches Rechnungswesen
Das steuerliche Rechnungswesen befasst sich mit der Ermittlung steuerlich relevanter Werte. Dazu gehören unter anderem Umsatzsteuer, Einkommensteuer, Körperschaftsteuer und Gewerbesteuer. Die konkrete Steuerpflicht hängt von der Rechtsform, den Geschäftsvorfällen und den gesetzlichen Voraussetzungen ab.
Studierende und Auszubildende lernen beispielsweise, wie Umsatzsteuer und Vorsteuer berechnet werden und welche Unterschiede zwischen handelsrechtlichen und steuerlichen Regelungen bestehen. Anspruchsvollere Aufgaben behandeln steuerliche Gewinnermittlung, Abschreibungen und die Überleitung von Handels- zu Steuerbilanz.
Liquiditätsrechnung und Finanzplanung
Die Liquiditätsrechnung untersucht, ob ein Unternehmen seine fälligen Zahlungen rechtzeitig leisten kann. Ein Betrieb kann Gewinne erzielen und dennoch in Zahlungsschwierigkeiten geraten, wenn Kundenrechnungen verspätet bezahlt werden oder hohe Auszahlungen gleichzeitig anfallen.
Eine Liquiditätsplanung stellt erwartete Einzahlungen und Auszahlungen für einen festgelegten Zeitraum gegenüber. Unternehmen können dadurch Finanzierungslücken erkennen und rechtzeitig Maßnahmen einleiten. Typische Maßnahmen sind die Anpassung von Zahlungszielen, die Beschleunigung des Forderungseinzugs oder die Vereinbarung zusätzlicher Kreditlinien.
Kennzahlenanalyse
Die Kennzahlenanalyse verdichtet umfangreiche Rechnungsweseninformationen zu vergleichbaren Größen. Unternehmen verwenden beispielsweise Eigenkapitalquote, Liquiditätsgrade, Umsatzrentabilität und Kapitalumschlag.
Eine Kennzahl ist nur dann sinnvoll interpretierbar, wenn ihre Berechnungsgrundlage klar ist. Eine hohe Umsatzrentabilität kann auf eine gute Kostenstruktur hinweisen, sagt aber allein nichts über die Zahlungsfähigkeit aus. Für eine fundierte Beurteilung müssen mehrere Kennzahlen und die jeweilige Unternehmenssituation berücksichtigt werden.
Lohn- und Gehaltsabrechnung
Die Lohn- und Gehaltsabrechnung verbindet Personalverwaltung, Steuerrecht und Rechnungswesen. Unternehmen ermitteln Bruttolöhne, gesetzliche Abzüge und Nettobeträge. Die Buchführung dokumentiert die relevanten Aufwendungen und Verbindlichkeiten.
Auszubildende lernen in diesem Bereich beispielsweise die Bestandteile einer Gehaltsabrechnung, die grundlegenden Sozialversicherungsabzüge und die Verbuchung von Lohnzahlungen. Die konkreten Berechnungen hängen von den geltenden gesetzlichen Regelungen und den persönlichen Abrechnungsmerkmalen ab.
Digitales Rechnungswesen und ERP-Systeme
Moderne Unternehmen nutzen Buchhaltungssoftware und Enterprise-Resource-Planning-Systeme (ERP), um Rechnungen, Zahlungsströme, Lagerbestände und Kosteninformationen miteinander zu verbinden. Software automatisiert zahlreiche Arbeitsschritte, ersetzt aber nicht das Verständnis der betriebswirtschaftlichen Zusammenhänge.
Typische Lerninhalte sind die digitale Belegerfassung, Kontierung, Rechnungsprüfung, Auswertung von Buchungsdaten und der Umgang mit Tabellenkalkulationsprogrammen. Je nach Unternehmen kommen Systeme wie SAP oder spezialisierte Buchhaltungsprogramme zum Einsatz.
In welchen Studiengängen wird Rechnungswesen benötigt?
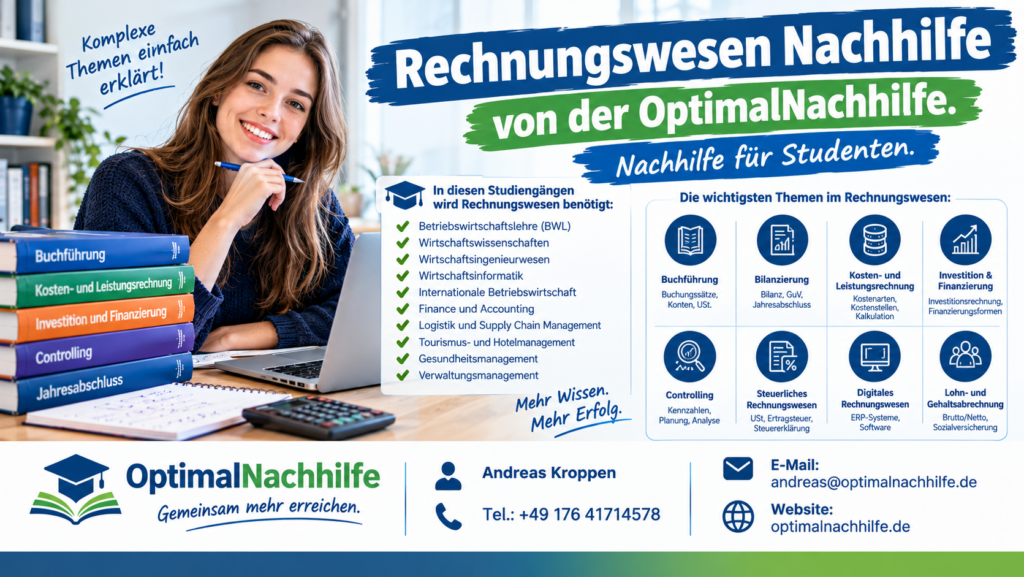
Rechnungswesen spielt in zahlreichen Studiengängen eine wichtige Rolle. Besonders umfangreich ist der Stoff in betriebswirtschaftlichen Studiengängen. Technische und wirtschaftsinformatische Studiengänge behandeln Rechnungswesen häufig als Grundlage für Kostenplanung, Investitionsentscheidungen und betriebliche Steuerung.
| Studiengang | Bedeutung des Rechnungswesens | Typische Themen |
|---|---|---|
| Betriebswirtschaftslehre (BWL) | Zentrales Grundlagenfach | Buchführung, Bilanzierung, KLR, Controlling |
| Wirtschaftswissenschaften | Grundlage betrieblicher Analysen | Jahresabschluss, Kostenrechnung, Finanzierung |
| Wirtschaftsingenieurwesen | Verbindet Technik und Wirtschaft | Herstellkosten, Investitionsrechnung, Controlling |
| Wirtschaftsinformatik | Verbindet IT und betriebliche Prozesse | ERP-Systeme, Buchführungsprozesse, Datenanalyse |
| Internationale Betriebswirtschaft | Rechnungslegung im internationalen Kontext | Jahresabschluss, internationale Standards, Finanzierung |
| Finance und Accounting | Fachlicher Schwerpunkt | Bilanzierung, Unternehmensbewertung, Finanzanalyse |
| Logistik und Supply Chain Management | Kosten und Wirtschaftlichkeit logistischer Prozesse | Lagerkosten, Prozesskosten, Investitionsrechnung |
| Hotel- und Tourismusmanagement | Steuerung von Kosten und Erlösen | Kalkulation, Budgetierung, Controlling |
| Gesundheitsmanagement | Wirtschaftliche Steuerung von Einrichtungen | Kostenrechnung, Budgetplanung, Finanzcontrolling |
| Verwaltungsmanagement | Finanzielle Planung und Kontrolle | Haushaltsplanung, Kostenrechnung, Berichtswesen |
Die konkreten Module unterscheiden sich zwischen Hochschulen. Manche Studiengänge vermitteln Buchführung und Bilanzierung bereits im ersten Semester. Andere legen den Schwerpunkt stärker auf Controlling, Finanzierung oder die Anwendung betrieblicher Informationssysteme.
In Klausuren müssen Studierende häufig Buchungssätze bilden, Bilanzen auswerten, Kosten kalkulieren und Kennzahlen berechnen. In höheren Semestern können Investitionsentscheidungen, Unternehmensbewertungen und komplexe Controlling-Fälle hinzukommen.
In welchen Ausbildungen wird Rechnungswesen benötigt?
Rechnungswesen gehört zu vielen kaufmännischen Ausbildungen. Auszubildende müssen Rechnungen prüfen, Geschäftsvorfälle zuordnen, Zahlungsvorgänge bearbeiten und betriebliche Zahlen verstehen. Je nach Ausbildungsberuf stehen Buchführung, Kostenrechnung, Kalkulation oder kaufmännische Steuerung im Mittelpunkt.
| Ausbildungsberuf | Relevante Inhalte | Typische Aufgaben |
|---|---|---|
| Industriekaufmann/-frau | Kostenrechnung, Buchführung, Controlling | Kosten erfassen, Angebote kalkulieren, Kennzahlen auswerten |
| Kaufmann/-frau für Büromanagement | Rechnungsprüfung, Zahlungsverkehr, Buchführung | Rechnungen bearbeiten, Zahlungseingänge kontrollieren |
| Kaufmann/-frau im Groß- und Außenhandelsmanagement | Warenrechnung, Kalkulation, Finanzierung | Einkaufspreise vergleichen, Verkaufspreise kalkulieren |
| Steuerfachangestellte/r | Buchführung, Steuerrecht, Jahresabschluss | Belege buchen, Steuererklärungen vorbereiten |
| Bankkaufmann/-frau | Finanzierung, Bilanzanalyse, Kennzahlen | Kreditunterlagen beurteilen, Finanzierungsangebote vergleichen |
| Kaufmann/-frau für Versicherungen und Finanzanlagen | Finanzplanung und betriebswirtschaftliche Grundlagen | Finanzielle Situationen analysieren |
| Kaufmann/-frau im Einzelhandel | Kalkulation, Warenwirtschaft, Kennzahlen | Verkaufspreise beurteilen, Warenergebnisse kontrollieren |
| Fachkraft für Lagerlogistik | Lagerkosten und Bestandsbewertung | Bestände kontrollieren, Lagerprozesse wirtschaftlich beurteilen |
| Kaufmann/-frau für Digitalisierungsmanagement | Betriebliche Prozesse und IT-Systeme | Digitale Geschäftsprozesse analysieren |
| Verwaltungsfachangestellte/r | Haushalts- und Kostenplanung, je nach Einsatzbereich | Haushaltsmittel verwalten, Ausgaben dokumentieren |
Die konkreten Ausbildungsinhalte richten sich nach der jeweiligen Ausbildungsordnung, dem Rahmenlehrplan und dem Ausbildungsbetrieb. Nicht jeder Ausbildungsberuf behandelt alle Teilgebiete gleich ausführlich.
Besonders anspruchsvoll sind häufig die Verbindung von Buchungssätzen mit Umsatzsteuer, die Kostenkalkulation und die Interpretation betriebswirtschaftlicher Kennzahlen. Regelmäßiges Üben hilft Auszubildenden, Aufgaben aus Berufsschule und Prüfungsvorbereitung sicherer zu bearbeiten.
Welche Schwierigkeiten treten beim Lernen von Rechnungswesen auf?
Viele Lernende haben Schwierigkeiten, weil Rechnungswesen mehrere Denkweisen miteinander verbindet. Eine Aufgabe kann beispielsweise eine steuerliche Regel, einen Buchungssatz und eine Auswirkung auf die Bilanz enthalten. Wer nur einzelne Formeln auswendig lernt, kann neue Aufgabenstellungen oft nicht zuverlässig lösen.
Häufige Schwierigkeiten sind:
-
Soll und Haben: Lernende verwechseln die Buchungsseiten, wenn sie die Kontenarten nicht sicher unterscheiden.
-
Buchungssätze: Lernende erkennen nicht immer, welche Konten ein Geschäftsvorfall betrifft.
-
Umsatzsteuer: Lernende verwechseln Netto- und Bruttobeträge oder berechnen Steueranteile falsch.
-
Bilanzierung: Lernende unterscheiden Vermögen, Eigenkapital, Schulden, Aufwand und Ertrag nicht sicher.
-
Kostenrechnung: Lernende ordnen Einzel- und Gemeinkosten falsch zu oder verwenden ungeeignete Zuschlagssätze.
-
Investitionsrechnung: Lernende verwechseln statische und dynamische Verfahren oder berücksichtigen den Zeitwert des Geldes nicht.
-
Controlling: Lernende berechnen Kennzahlen korrekt, interpretieren die Ergebnisse aber unvollständig.
-
Zeitmanagement: Lernende benötigen in Klausuren zu lange für einfache Rechenschritte und lassen anspruchsvollere Aufgaben aus.
Eine wirksame Lernstrategie setzt an der konkreten Fehlerursache an. Wer regelmäßig falsche Buchungssätze bildet, sollte zunächst Kontenarten und Buchungsregeln wiederholen. Wer bei der Kostenrechnung Schwierigkeiten hat, sollte Rechenwege schriftlich darstellen und jede Kostenart begründen. Wer Kennzahlen nicht interpretieren kann, sollte nach jeder Berechnung einen vollständigen Erklärungssatz formulieren.
Lernmaterialien für Rechnungswesen
Lernmaterialien helfen dabei, Fachbegriffe, Regeln und Rechenverfahren systematisch zu erarbeiten. Besonders hilfreich sind Materialien, die kurze Erklärungen mit vollständig gelösten Beispielen und anschließenden Übungsaufgaben verbinden.
Geeignete Lernmaterialien sind:
-
Lehrbücher zur Buchführung und Bilanzierung
-
Skripte aus Vorlesungen und Berufsschulunterricht
-
Zusammenfassungen zu Kontenarten und Buchungsregeln
-
Karteikarten mit Definitionen und Formeln
-
Übungsblätter zu Buchungssätzen und Abschlussbuchungen
-
Tabellen zur Kostenarten-, Kostenstellen- und Kostenträgerrechnung
-
Aufgaben zur Investitionsrechnung mit vollständigen Lösungswegen
-
Alte Klausuren und Prüfungsaufgaben
-
Tabellenkalkulationsprogramme für Kosten- und Kennzahlenanalysen
-
Digitale Lernplattformen mit interaktiven Aufgaben
Lernende sollten bei der Auswahl auf den jeweiligen Lehrplan achten. Ein Skript zur Finanzbuchhaltung hilft beispielsweise nur begrenzt bei einer Klausur zur dynamischen Investitionsrechnung. Die Materialien sollten deshalb zum konkreten Modul, zum Ausbildungsberuf und zum Prüfungsformat passen.
Ein sinnvoller Lernordner enthält für jedes Thema eine kurze Zusammenfassung, mindestens zwei vollständig gelöste Beispiele und mehrere selbstständig zu bearbeitende Aufgaben. Die Lernenden sollten ihre Fehler dokumentieren und nach einigen Tagen erneut ähnliche Aufgaben lösen.
Tutorien und Lerngruppen
Tutorien ergänzen Vorlesungen und Unterricht durch praktische Übungen. Tutorinnen und Tutoren erklären schwierige Rechenwege, beantworten Fragen und besprechen typische Fehler. An Hochschulen werden Tutorien häufig von fortgeschrittenen Studierenden oder entsprechend qualifizierten Lehrkräften angeboten.
Lerngruppen eignen sich besonders für die gemeinsame Bearbeitung von Buchungssätzen, Bilanzaufgaben und Kostenrechnungen. Eine Person kann den Lösungsweg erklären, während die anderen Personen die einzelnen Schritte prüfen. Die Erklärung eines Rechenwegs hilft dabei, Verständnislücken sichtbar zu machen.
Damit eine Lerngruppe produktiv arbeitet, sollte sie ein konkretes Ziel verfolgen. Eine 60-minütige Sitzung kann beispielsweise 15 Minuten Wiederholung, 30 Minuten Aufgabenbearbeitung und 15 Minuten Fehleranalyse umfassen. Die Teilnehmenden sollten am Ende festhalten, welche Aufgabentypen sie sicher beherrschen und welche Inhalte weitere Übung benötigen.
Tutorien und Lerngruppen ersetzen nicht immer individuelle Unterstützung. Wenn grundlegende Kenntnisse fehlen oder mehrere Themen aufeinander aufbauen, kann eine persönliche Erklärung deutlich effizienter sein.
Rechnungswesen-Nachhilfe für Studierende und Auszubildende
Individuelle Nachhilfe unterstützt Lernende dabei, Verständnislücken gezielt zu schließen und sich auf konkrete Prüfungen vorzubereiten. Die Lehrkraft kann den Lernstand prüfen, schwierige Aufgaben Schritt für Schritt erklären und die Übungsauswahl an den tatsächlichen Bedarf anpassen.
OptimalNachhilfe vermittelt Nachhilfe für Studierende und Auszubildende in betriebswirtschaftlichen und kaufmännischen Fächern. Rechnungswesen kann beispielsweise Buchführung, Bilanzierung, Kosten- und Leistungsrechnung, Investition und Finanzierung sowie Controlling umfassen. Der konkrete Schwerpunkt richtet sich nach dem Studiengang, der Ausbildung und den Prüfungsanforderungen.
Nachhilfe kann insbesondere bei folgenden Aufgaben helfen:
-
Buchungssätze verstehen und sicher bilden
-
Bestandskonten und Erfolgskonten unterscheiden
-
Umsatzsteuer und Vorsteuer korrekt berechnen
-
Bilanzen und Gewinn- und Verlustrechnungen erstellen und analysieren
-
Herstellkosten und Selbstkosten kalkulieren
-
Deckungsbeiträge und Gewinnschwellen berechnen
-
Investitionsalternativen miteinander vergleichen
-
Finanzierungsformen und Zinsberechnungen verstehen
-
Controlling-Kennzahlen berechnen und interpretieren
-
Alte Klausuren systematisch bearbeiten
Eine gute Nachhilfestunde beginnt mit einer konkreten Bestandsaufnahme. Die Lehrkraft prüft beispielsweise einige Buchungsaufgaben oder eine Kostenkalkulation. Anschließend erklärt sie die Fehlerursache und lässt den Lernenden vergleichbare Aufgaben selbstständig lösen. Die nächste Einheit baut auf den Ergebnissen auf.
Online-Nachhilfe ermöglicht die gemeinsame Bearbeitung von Aufgaben über Videokonferenz und digitale Dokumente. Lernende können Buchungssätze, Tabellen und Rechenwege direkt teilen. Präsenzunterricht kann ebenfalls sinnvoll sein, wenn die persönliche Arbeit am Papier bevorzugt wird und ein passendes Angebot vor Ort verfügbar ist.
Wer Unterstützung sucht, sollte möglichst frühzeitig beginnen. Bei einer bevorstehenden Klausur empfiehlt sich ein Lernplan, der die wichtigsten Themen, regelmäßige Übungszeiten und mindestens eine vollständige Probeklausur berücksichtigt.
Wie gelingt die Prüfungsvorbereitung im Rechnungswesen?
Eine strukturierte Prüfungsvorbereitung verbindet Wiederholung, Rechenpraxis und Fehlerkontrolle. Lernende sollten nicht nur Definitionen lesen, sondern die Verfahren selbst anwenden. Rechnungswesenprüfungen verlangen häufig konkrete Berechnungen und nachvollziehbare Begründungen.
Ein beispielhafter Lernplan über vier Wochen kann so aussehen:
| Zeitraum | Lernschwerpunkt | Konkretes Lernziel |
|---|---|---|
| Woche 1 | Grundlagen und Buchführung | Kontenarten unterscheiden und einfache Buchungssätze sicher bilden |
| Woche 2 | Bilanzierung und Jahresabschluss | Bilanzpositionen zuordnen und typische Abschlussbuchungen bearbeiten |
| Woche 3 | Kostenrechnung, Investition und Finanzierung | Kalkulationen durchführen und Investitionsverfahren anwenden |
| Woche 4 | Controlling und Prüfungssimulation | Kennzahlen interpretieren und eine vollständige Probeklausur bearbeiten |
Der Lernplan dient als Orientierung. Lernende sollten mehr Zeit für Themen einplanen, bei denen die Fehlerquote hoch bleibt. Wer beispielsweise Buchungssätze bereits sicher beherrscht, kann die Wiederholungszeit verkürzen und stärker in die Kostenrechnung investieren.
Für jede Lerneinheit empfiehlt sich ein überprüfbares Ergebnis. Nach einer Einheit zur Buchführung sollte der Lernende beispielsweise zehn Buchungssätze ohne Hilfestellung lösen können. Nach einer Einheit zur Investitionsrechnung sollte der Lernende eine Kapitalwertberechnung mit korrekt abgezinsten Zahlungsströmen durchführen können.
Eine Probeklausur sollte möglichst unter realistischen Bedingungen stattfinden. Dazu gehören die vorgegebene Bearbeitungszeit, die erlaubten Hilfsmittel und die Aufgabenformate der tatsächlichen Prüfung. Nach der Bearbeitung sollte der Lernende jeden Fehler einer Ursache zuordnen: fehlendes Wissen, falsche Formel, Rechenfehler, falsche Interpretation oder Zeitmangel.
Fazit: Rechnungswesen systematisch verstehen und anwenden
Rechnungswesen vermittelt die Grundlagen für die finanzielle Dokumentation, Planung und Steuerung von Unternehmen. Die Buchführung erfasst Geschäftsvorfälle. Die Bilanzierung und der Jahresabschluss stellen die Vermögens- und Ertragslage dar. Die Kosten- und Leistungsrechnung bewertet betriebliche Kosten. Investition und Finanzierung unterstützen langfristige Entscheidungen. Das Controlling vergleicht Ergebnisse mit Zielen und analysiert Abweichungen.
Das Fach ist für zahlreiche Studiengänge und Ausbildungen relevant, darunter BWL, Wirtschaftsinformatik, Wirtschaftsingenieurwesen, Industriekaufleute, Büromanagement und Steuerfachangestellte. Der Umfang der Lerninhalte hängt vom jeweiligen Ausbildungs- oder Studienplan ab.
Erfolgreiches Lernen erfordert eine Kombination aus Grundlagenwissen, regelmäßiger Rechenpraxis und gezielter Fehleranalyse. Lernmaterialien und Tutorien helfen bei der selbstständigen Wiederholung. Individuelle Nachhilfe kann zusätzliche Unterstützung bieten, wenn Buchungssätze, Kostenkalkulationen oder Investitionsverfahren Schwierigkeiten bereiten.
Wer die einzelnen Themen systematisch aufbaut und regelmäßig Aufgaben löst, verbessert die Sicherheit bei Rechnungswesenprüfungen und entwickelt zugleich Fähigkeiten, die in vielen kaufmännischen und betriebswirtschaftlichen Berufen benötigt werden.
Unsere Empfehlung: Nachhilfe für Technische Mechanik mit OptimalNachhilfe
Nachhilfe für Technische Mechanik bietet Dir eine flexible Möglichkeit, Auszubildende und Studierende bei fachlichen Herausforderungen zu unterstützen.
Ob für eine kaufmännische Ausbildung oder ein wirtschaftwissenschaftliches Studium: Eine fachbezogene Nachhilfe kann Auszubildende und Studierende gezielt bei schwierigen Ausbildungs- und Studieninhalten unterstützen.
Individuell. Flexibel. Online. Bedarfsgerecht.
Sprechen Sie mit uns über die Möglichkeiten, Ihre Auszubildenden und dual Studierenden gezielt zu fördern.
OptimalNachhilfe
Andreas Kroppen
Tel.: +49 176 41714578
E-Mail: andreas@optimalnachhilfe.de
Website: optimalnachhilfe.de
Jetzt unverbindlich anfragen und individuelle Unterstützung für Ihre Nachwuchskräfte erhalten.
Weiterlesen
Informatik: Grundlagen, Studiengänge, Ausbildungsberufe und Lernunterstützung
Informatik Nachhilfe für Studenten und Azubis mit der OptimalNachhilfe / Kundenservice: +49 176 4171 4578 / Mail: andreas@optimalnachhilfe.de
Technische Mechanik
Technische Mechanik Nachhilfe für Studenten und Azubis mit der OptimalNachhilfe / Kundenservice: +49 176 4171 4578 / Mail:…
Biochemie: Grundlagen, Studiengänge, Ausbildungsberufe und Lernunterstützung
Biochemie Nachhilfe für Studenten und Azubis mit der OptimalNachhilfe / Kundenservice: +49 176 4171 4578 / Mail: andreas@optimalnachhilfe.de